訪問歯科でかかった費用は、確定申告の「医療費控除」の対象になる場合があります。通院が難しくなったご家族の歯科治療にかかる費用は決して少なくないため、控除の仕組みを知っておくと家計の負担を抑えられることがあります。この記事では、訪問歯科の費用が医療費控除の対象になるかどうかと、申請の流れを解説します。
医療費控除とは
医療費控除は、1年間(1月1日〜12月31日)に本人または生計を一にする家族のために支払った医療費が一定額を超えた場合に、確定申告によって所得税の一部が還付される制度です。同居していない家族であっても、生活費の仕送りなど「生計を一にしている」と認められれば対象に含められる場合があります。
訪問歯科の費用は対象になる?
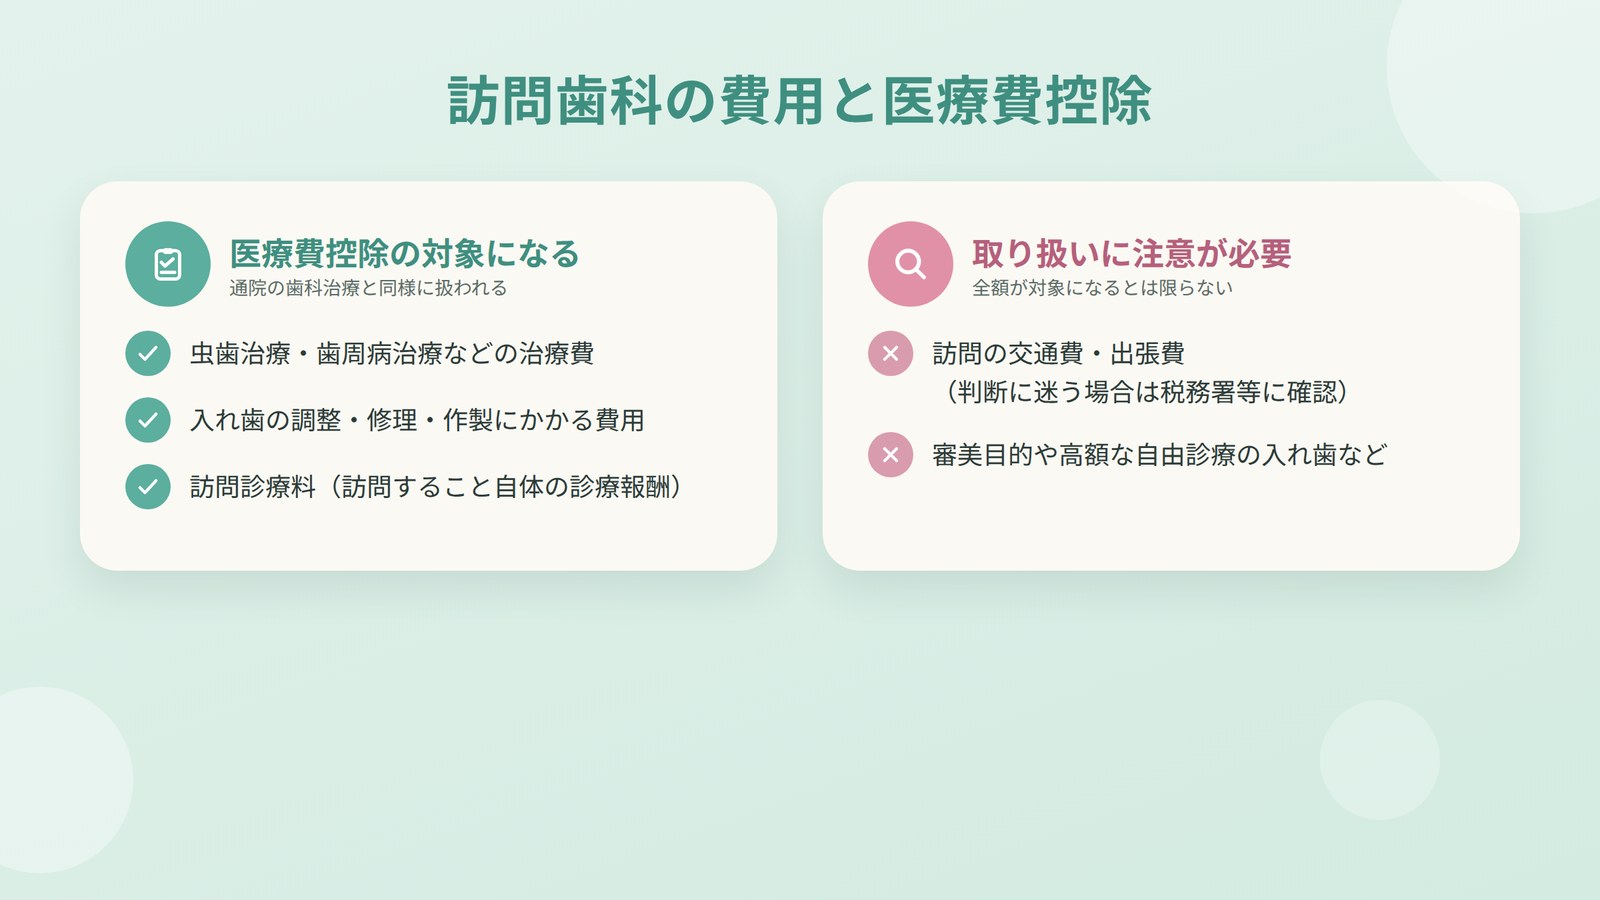
訪問歯科でかかる費用のうち、次のようなものは医療費控除の対象になります。
- 虫歯治療や歯周病治療などの治療費
- 入れ歯の調整・修理・作製にかかる費用
- 訪問診療料(訪問すること自体にかかる診療報酬)
これらは通院での歯科治療と同様に扱われるため、基本的には医療費控除の対象と考えて差し支えありません。
交通費・自由診療の扱いに注意
一方で、次のような費用は取り扱いに注意が必要です。
- クリニック側が請求する訪問にかかる交通費・出張費:治療に直接必要な費用として扱われることが多いですが、判断に迷う場合は税務署や税理士に確認するとより確実です
- 審美目的の治療や、必要以上に高額な素材を使った自由診療の入れ歯など:医療費控除の対象外となる場合があります
マイカーで通院する場合のガソリン代や駐車場代は対象外となる一方、公共交通機関を利用した場合の交通費は対象になるなど、細かいルールがあるので注意しましょう。
控除額の計算方法と還付の目安
医療費控除の金額は、次の式で計算します(上限は200万円)。
控除額 = 1年間に支払った医療費 − 保険金などで補てんされる金額 − 10万円
ただし、その年の総所得金額等が200万円未満の方は、「10万円」の代わりに「総所得金額等の5%」を差し引きます。
たとえば、家族分をまとめた1年間の医療費が15万円で、保険金などの補てんがない場合、控除額は5万円です。所得税率が10%の方であれば、所得税の還付はおよそ5,000円が目安になり、あわせて翌年度の住民税も軽くなります(実際の金額は所得や税率によって異なります)。
介護保険サービスの自己負担も対象になることがあります
訪問歯科と一緒に介護保険サービスを使っている場合、その自己負担分の一部も医療費控除の対象になります。国税庁の案内では、主に次のようなものが挙げられています。
- 居宅療養管理指導(医師・歯科医師などによる療養上の管理・指導)の自己負担分
- 訪問看護・訪問リハビリテーションなど「医療系」の居宅サービスの自己負担分
- 訪問介護(生活援助中心型を除く)の自己負担分:ケアプランに訪問看護などの医療系サービスが一緒に位置づけられている月に限ります
介護サービス事業所の領収書には「医療費控除の対象となる金額」が記載されていることが多いので、年末にまとめて確認しておくと集計が楽になります。訪問介護の費用の仕組みは訪問介護の費用はいくら?介護保険の自己負担割合と月々の目安、サービス内容は訪問介護とは?サービス内容と利用できる人の条件で解説しています。
申請方法の流れ
医療費控除を受けるための基本的な流れは次のとおりです。
- 1年間の領収書・レシートを保管しておく(訪問歯科の診療費のほか、通院や入院にかかった費用もまとめて集計できます)
- 国税庁の様式に沿って「医療費控除の明細書」を作成する
- 確定申告書と医療費控除の明細書を、住所地を管轄する税務署に提出する(e-Taxを使えばオンラインで完結)
会社員の方も、医療費控除は年末調整では手続きできないため、対象になる場合は自分で確定申告を行う必要があります。生計を一にする家族の医療費をまとめて世帯で申告できるため、複数の家族が訪問歯科や通院治療を受けている場合は、まとめて計算すると控除額が大きくなることもあります。
よくある質問
Q. 家族の医療費もまとめて申告できますか?
A. 生計を一にする家族の医療費であれば、まとめて医療費控除の計算に含めることができます。親の医療費を子どもが支払っている場合なども、生計を一にしていれば対象になることがあります。
Q. 申告を忘れていました。あとから申告できますか?
A. 会社員などで確定申告が必要ない方は、医療費控除を受けるための還付申告を、対象となる年の翌年から5年間行うことができます。
Q. 領収書は税務署に提出する必要がありますか?
A. 現在は「医療費控除の明細書」を確定申告書に添付する方式で、領収書の提出は不要です。ただし、確定申告期限から5年間は提示を求められることがあるため、自宅で保管しておきましょう。健康保険組合などから届く「医療費通知」を添付すると、明細書の記載を簡略化できます。
Q. セルフメディケーション税制と両方使えますか?
A. 医療費控除とセルフメディケーション税制(市販薬の購入費を対象とする特例)は、どちらか一方を選ぶ仕組みで、同じ年に両方を使うことはできません。訪問歯科や介護サービスの費用がある年は、通常の医療費控除のほうが有利になるケースが多いため、両方で計算して比べてみると安心です。
まとめ
訪問歯科でかかる治療費や訪問診療料は、通院の歯科治療と同様に医療費控除の対象になるのが基本です。交通費や自由診療の扱いには注意点があるため、領収書をきちんと保管し、迷う場合は税務署や税理士に確認しながら、確定申告で医療費控除の手続きを行うことをおすすめします。
コメント